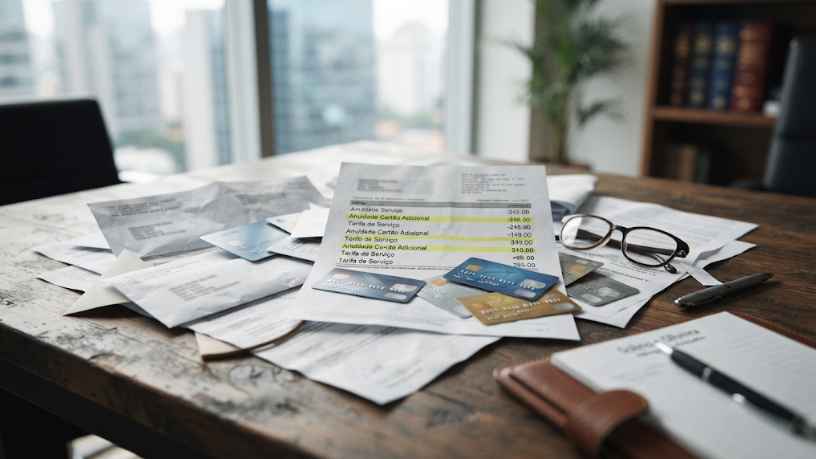
Cartões adicionais emitidos sem pedido expresso do titular podem gerar cobrança de anuidade sobre um produto que o consumidor nunca usou.
Solino e Oliveira Advogados Associados acompanham relatos de consumidores que identificam, na fatura do cartão de crédito, a cobrança de anuidade referente a um cartão adicional que nunca solicitaram nem chegaram a desbloquear. Em muitos casos, o titular só percebe o problema meses depois, ao revisar detalhadamente a fatura ou ao tentar entender por que o valor cobrado é maior do que o esperado para o próprio cartão principal.
A prática de emitir cartões adicionais sem autorização expressa, muitas vezes durante a contratação do cartão principal ou em campanhas de oferta por telefone, aproxima esse tipo de cobrança do que o Código de Defesa do Consumidor trata como venda casada ou serviço não solicitado. O tema integra os assuntos de Direito do Consumidor acompanhados pelo escritório Solino e Oliveira Advogados Associados, cuja atuação abrange cobranças não autorizadas, contratações não reconhecidas e a análise do dever de informação nas relações de consumo.
Como o cartão adicional acaba sendo cobrado sem solicitação
Em parte dos casos relatados, o cartão adicional é oferecido no momento da contratação do cartão principal, dentro de um conjunto de benefícios apresentados rapidamente, sem que o consumidor perceba que está autorizando a emissão de um segundo cartão vinculado à mesma conta. Em outros, a oferta chega por telefone ou aplicativo, associada a promessas de vantagens, sem que fique claro que haverá cobrança de anuidade própria para esse cartão adicional.
Também há situações em que o cartão adicional é solicitado para um dependente ou familiar, mas o vínculo é encerrado, por exemplo em caso de maioridade ou mudança de residência, sem que o cancelamento seja formalizado junto ao banco, o que mantém a cobrança da anuidade mesmo sem uso efetivo do cartão. Esse tipo de situação reforça a importância de revisar periodicamente todos os produtos vinculados à conta e ao cartão principal. Em alguns casos, o próprio aplicativo do banco não deixa claro, em um único painel, quantos cartões adicionais estão ativos e qual o valor de anuidade cobrado por cada um, o que dificulta ainda mais a identificação do problema pelo consumidor.
O que diz o Código de Defesa do Consumidor sobre serviço não solicitado
O Código de Defesa do Consumidor veda a cobrança por produtos ou serviços não solicitados pelo consumidor, e o fornecedor tem o dever de comprovar que houve consentimento expresso e informado para a emissão de um cartão adicional e para a cobrança de sua anuidade. Quando esse consentimento não é comprovado, a cobrança pode ser considerada indevida, o que pode gerar direito à devolução dos valores pagos, além de eventual reparação por danos morais, a depender das circunstâncias do caso.
A análise sobre a existência de autorização válida depende dos documentos disponíveis, como o contrato de adesão, gravações de atendimento telefônico, quando existirem, e o histórico de faturas que demonstre desde quando a cobrança do cartão adicional começou a ser feita. Esse tipo de análise integra o trabalho de Pedro Francisco Guimaraes Solino e João Luiz de Lima Oliveira Junior, sócios do escritório Solino e Oliveira Advogados Associados, no acompanhamento de demandas relacionadas a cobranças não autorizadas no Direito do Consumidor.
Como identificar e contestar a cobrança indevida
Revisar a fatura do cartão de crédito linha por linha, separando os valores referentes ao cartão principal e a eventuais cartões adicionais, é o primeiro passo para identificar cobranças que não deveriam existir. Confirmar diretamente com o banco a existência e a finalidade de cada cartão adicional vinculado à conta também ajuda a esclarecer se algum deles pode ser cancelado, especialmente quando o consumidor não reconhece ter autorizado sua emissão.
Ao formalizar o cancelamento de um cartão adicional, é recomendável solicitar confirmação por escrito e acompanhar as faturas seguintes para verificar se a cobrança realmente deixou de ser realizada. Caso a anuidade continue sendo cobrada mesmo após o pedido de cancelamento, reunir os protocolos de atendimento e o histórico de faturas torna-se essencial para uma eventual contestação administrativa ou judicial. Registrar reclamação em plataformas oficiais de atendimento ao consumidor também ajuda a documentar a tentativa de solução direta com o banco antes de buscar outras medidas.
Conclusão
A cobrança de anuidade por um cartão adicional que o consumidor não solicitou, ou que deixou de usar sem formalizar o cancelamento, é um problema que costuma passar despercebido por meses dentro da fatura do cartão de crédito. Revisar periodicamente os produtos vinculados à conta e exigir comprovação da autorização para qualquer cartão adicional são cuidados que ajudam a evitar esse tipo de cobrança. Quando o problema já ocorreu, reunir a documentação disponível é o passo seguinte, tema que se relaciona à atuação do escritório Solino e Oliveira Advogados Associados em questões envolvendo cobranças indevidas e direitos do consumidor.